Dívidas dos brasileiros batem recorde e já comprometem 29% da renda, diz BC
Banco Central aponta endividamento recorde das famílias e aumento do custo do crédito. Em setembro, empréstimos e financiamentos somaram R$ 7,44 trilhões, enquanto a inadimplência permaneceu elevada.
Publicado por: Valentina De Lucca
Publicado:
29/10/2026, às 13:37
Atualizado:
29/10/2026, s 13:51
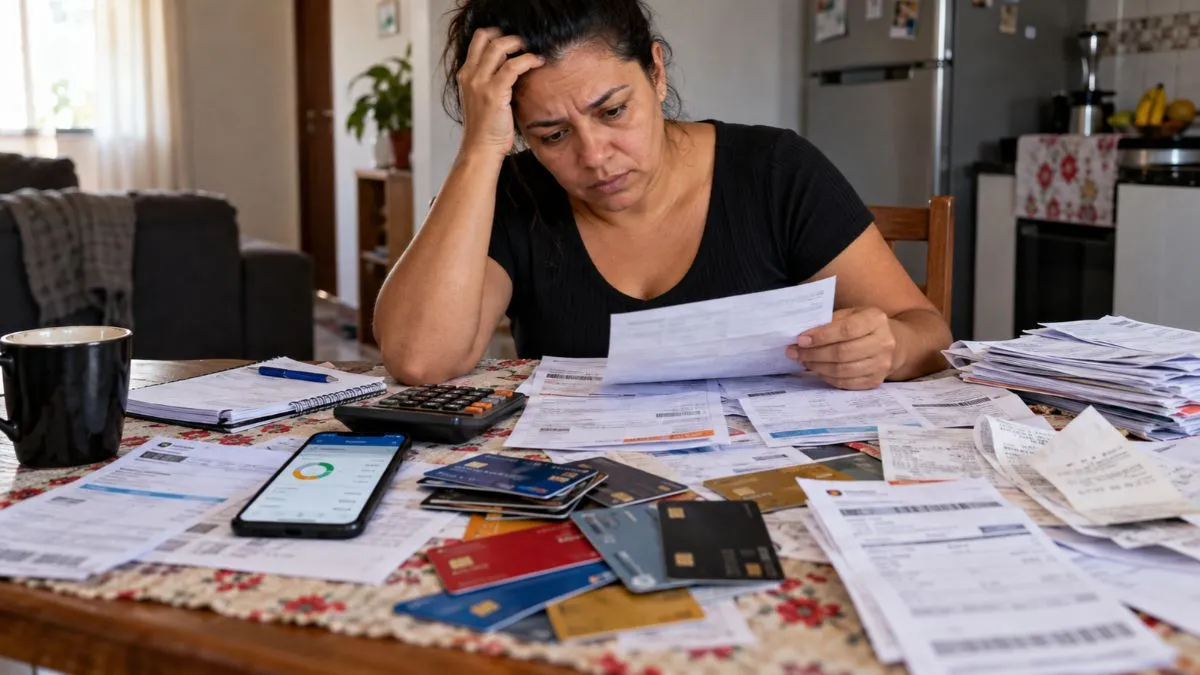
O endividamento das famílias brasileiras atingiu um novo recorde, segundo dados divulgados pelo Banco Central na quinta-feira, 29 de outubro. Em agosto, as dívidas bancárias passaram a representar 50,1% da renda acumulada em 12 meses, enquanto o comprometimento mensal da renda com o pagamento de empréstimos e financiamentos chegou a 29%.
Os dois indicadores alcançaram os maiores níveis de suas séries históricas. Os números mostram que as famílias estão destinando uma parcela crescente de seus rendimentos ao pagamento de dívidas, em um período marcado por juros elevados.
O levantamento também revelou que o estoque de crédito bancário cresceu 0,4% em setembro, chegando a R$ 7,444 trilhões. O volume inclui operações de crédito destinadas a pessoas físicas e empresas.
A inadimplência nas operações de crédito livre permaneceu em 6,6%, mesmo percentual registrado em agosto.
O que significa ter 50,1% da renda comprometida com dívidas?
O indicador de 50,1% não significa que todas as famílias brasileiras estejam devendo metade do salário mensal aos bancos.
O Banco Central compara o saldo das dívidas bancárias das famílias com a renda acumulada ao longo de 12 meses.
Entenda os impactos na Economia
Análises, mudanças de regras, benefícios, tarifas e decisões que afetam o bolso do brasileiro.
Esse cálculo considera o volume das obrigações financeiras ainda existentes, e não apenas o valor das parcelas pagas mensalmente.
Para avaliar o impacto imediato no orçamento, o indicador mais importante é o comprometimento da renda com o serviço da dívida.
Em agosto, essa proporção chegou a 29%.
Na prática, isso significa que, em média, o equivalente a R$ 29 de cada R$ 100 de renda familiar era destinado ao pagamento de parcelas, juros e encargos das dívidas bancárias.
O percentual é uma média estatística. Algumas famílias não possuem empréstimos, enquanto outras comprometem uma parcela muito maior de seus rendimentos.
Inadimplência continua elevada nos bancos
A inadimplência nas operações de crédito livre ficou em 6,6% em setembro, segundo o Banco Central.
O índice considera operações com atrasos superiores a 90 dias, em modalidades nas quais os bancos possuem liberdade para estabelecer as condições dos empréstimos.
Entre essas operações estão diferentes linhas de crédito pessoal, financiamentos com recursos livres e modalidades utilizadas por empresas.
O indicador permaneceu estável em relação a agosto, mas acumulou crescimento de um ponto percentual desde o início do ano.
A inadimplência mostra a parcela das operações que enfrenta atrasos prolongados.
Ela não deve ser confundida com o endividamento.
Uma pessoa pode possuir financiamento imobiliário, empréstimo consignado ou compras parceladas e manter todas as prestações em dia. Nesse caso, está endividada, mas não inadimplente.
O problema começa quando os pagamentos passam a consumir uma parcela da renda incompatível com as despesas essenciais ou quando ocorrem atrasos.
Crédito bancário cresce e chega a R$ 7,44 trilhões
O estoque de operações de crédito do sistema financeiro brasileiro atingiu R$ 7,444 trilhões em setembro.
O crescimento foi de 0,4% em relação a agosto e de 8,6% na comparação com setembro de 2025.
O saldo destinado às pessoas físicas avançou 0,1% no mês e acumulou alta de 9,9% em 12 meses.
Nas empresas, o crescimento foi de 1% em setembro e de 6,5% no período de um ano.
O estoque de crédito representa o valor total dos empréstimos e financiamentos ainda existentes no sistema financeiro.
Por isso, o aumento desse indicador não significa que os bancos tenham liberado R$ 7,44 trilhões em novos empréstimos somente durante setembro.
O valor reúne operações contratadas em diferentes períodos, descontados os pagamentos, amortizações e demais alterações contabilizadas pelos bancos.
Juros bancários continuam pressionando o orçamento
O custo do crédito permanece elevado mesmo após as reduções da taxa básica de juros realizadas pelo Banco Central.
Em setembro, o spread bancário nas operações de crédito livre chegou a 35,5 pontos percentuais, acima dos 34,7 pontos registrados em agosto.
O spread representa a diferença entre o custo de captação dos recursos pelas instituições financeiras e os juros cobrados dos clientes.
Essa diferença inclui fatores como risco de inadimplência, despesas administrativas, tributos e margem financeira dos bancos.
Quanto maior o custo do empréstimo, maior pode ser o peso das parcelas no orçamento.
A redução da Selic não provoca uma queda automática nos juros de todas as modalidades de crédito. Como o RNews explicou na reportagem sobre por que os empréstimos continuam caros mesmo após a redução da Selic, as taxas cobradas também dependem do risco do cliente, das garantias e das condições de cada contrato.
Para o consumidor, comparar propostas antes de contratar um financiamento continua sendo uma medida importante.
Cartão de crédito e cheque especial exigem atenção
O cartão de crédito pode facilitar pagamentos e organizar despesas, mas o uso frequente do rotativo tende a encarecer as dívidas.
Quando o consumidor não paga integralmente a fatura, o saldo restante pode gerar juros e outros encargos.
O cheque especial também exige cuidado. Embora esteja disponível diretamente na conta bancária, trata-se de uma modalidade de empréstimo.
O mesmo vale para o crédito pessoal contratado para cobrir despesas recorrentes.
Quando uma família utiliza novos empréstimos para pagar parcelas de dívidas anteriores, o custo financeiro pode crescer rapidamente.
O Banco Central tem demonstrado preocupação com o aumento do crédito sem garantia e com a situação dos consumidores que já apresentam dificuldades de pagamento.
Em relatório divulgado na terça-feira, 27, a instituição informou que o número de brasileiros em situação de endividamento de risco chegou a 20,3 milhões em junho de 2026.
O contingente cresceu 75% em cinco anos.
Como reduzir o peso das dívidas no orçamento?
O primeiro passo é identificar quanto da renda mensal está destinado ao pagamento de empréstimos, financiamentos e cartões.
O consumidor deve reunir as informações sobre cada contrato, incluindo saldo devedor, valor das parcelas, taxa de juros e prazo restante.
A análise permite identificar quais operações possuem maior custo e quais pagamentos exigem prioridade.
Algumas medidas podem ajudar:
Conferir o custo efetivo total (CET): verificar juros, tarifas, seguros e demais encargos cobrados no empréstimo.
Evitar o pagamento mínimo do cartão: sempre que possível, quitar integralmente a fatura para não financiar o saldo restante.
Comparar propostas de renegociação: avaliar não apenas o valor da nova parcela, mas também o custo total até o fim do contrato.
Consultar a portabilidade de crédito: verificar se outra instituição oferece condições mais vantajosas.
Evitar novos empréstimos para despesas recorrentes: a prática pode aumentar o comprometimento da renda.
Preservar os gastos essenciais: alimentação, moradia, água, energia e saúde devem ser considerados na organização do orçamento.
Uma parcela menor nem sempre representa uma dívida mais barata.
Quando o prazo de pagamento aumenta, o consumidor pode terminar pagando um valor total superior, mesmo que a prestação mensal pareça mais acessível.
Consumidor pode consultar empréstimos em seu CPF
O Banco Central disponibiliza o relatório de Empréstimos e Financiamentos do Sistema de Informações de Créditos (SCR), acessível pelo Registrato.
O documento permite consultar operações informadas pelas instituições financeiras, incluindo dívidas em dia e em atraso.
A ferramenta ajuda a identificar compromissos financeiros registrados no CPF e possíveis operações desconhecidas.
O acesso é realizado pelos canais oficiais do Banco Central, mediante autenticação.
Quem encontrar informações incorretas deve procurar a instituição responsável pelo registro para solicitar esclarecimentos ou correção.
O relatório não substitui os contratos bancários nem apresenta necessariamente os valores atualizados para quitação antecipada.
O que esperar dos juros nos próximos meses?
O Banco Central voltará a avaliar a taxa Selic na próxima reunião do Comitê de Política Monetária (Copom).
A decisão considera fatores como inflação, atividade econômica, mercado de trabalho e expectativas para os preços.
Mesmo que ocorram novos cortes da taxa básica, os juros pagos pelas famílias não cairão necessariamente na mesma proporção.
A inadimplência, o risco das operações e os custos das instituições financeiras continuam influenciando as condições oferecidas aos clientes.
Os dados divulgados em outubro mostram que o crédito segue crescendo, mas parte das famílias enfrenta dificuldades cada vez maiores para administrar os pagamentos.
O aumento do endividamento e o comprometimento recorde da renda reforçam a importância de avaliar cuidadosamente novas propostas de empréstimo.
Serviço
Dados divulgados: 29 de outubro de 2026.
Fonte: Banco Central do Brasil, Estatísticas Monetárias e de Crédito.
Endividamento das famílias: 50,1% da renda acumulada em 12 meses, em agosto.
Comprometimento da renda: 29%, em agosto.
Estoque de crédito bancário: R$ 7,444 trilhões, em setembro.
Crescimento mensal do crédito: 0,4%.
Inadimplência no crédito livre: 6,6%, em setembro.
Consulta de empréstimos: Sistema Registrato, disponível no portal oficial do Banco Central.
Ofertas relacionadas:
60% OFF
Mercado LivreCarteira Slim Antifurto Aproximação Rfid Porta Cartão Couro
Uma carteira feita para quem quer carregar apenas o essencial com mais praticidade e organização. Compacta, moderna e prática para o dia a dia.