Financiamento imobiliário fica mais caro; veja quanto a parcela pode subir
Bradesco, Itaú e Santander aumentaram os juros da casa própria. Reajustes chegam a 3,31 pontos percentuais e podem elevar as prestações de novos financiamentos.
Publicado por: Valentina De Lucca
Publicado:
31/10/2026, às 08:06
atualizado
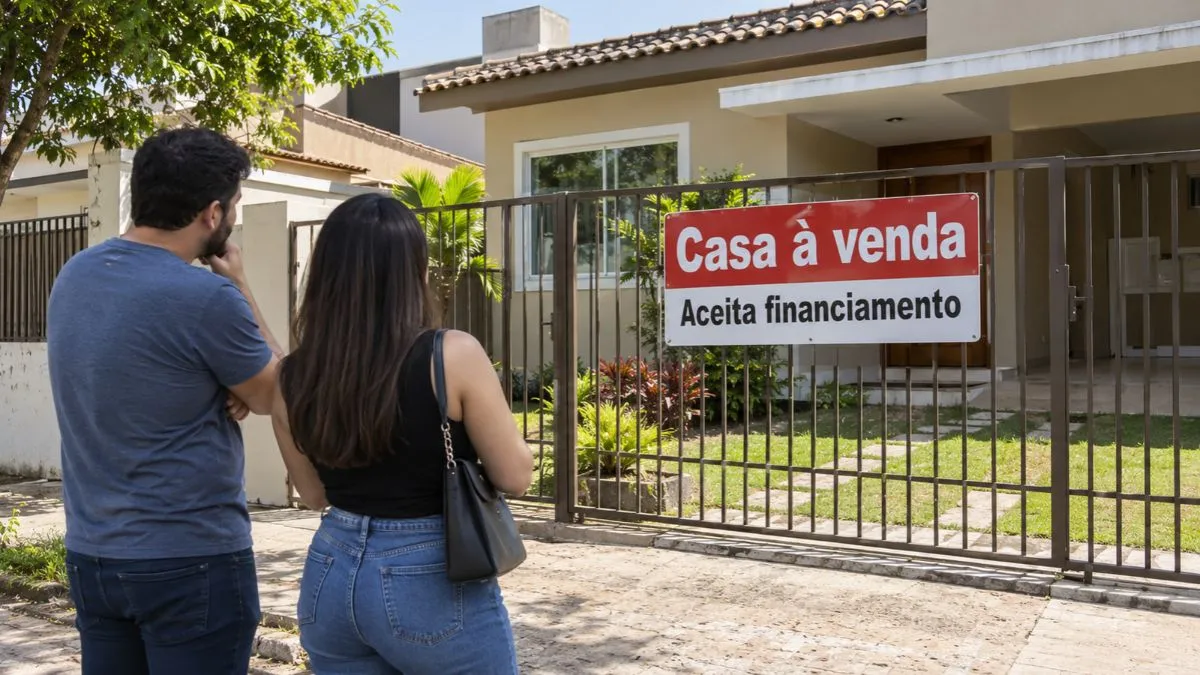
Comprar a casa própria ficou mais caro para quem depende de crédito bancário. Bradesco, Itaú e Santander aumentaram os juros do financiamento imobiliário na última semana de outubro. No Bradesco, a taxa mínima de uma das principais linhas passou de 11,69% para 15% ao ano, mais a Taxa Referencial (TR).
Os reajustes atingem principalmente consumidores que ainda estão procurando imóvel, negociando com o vendedor ou solicitando crédito. Em contratos de 20 ou 30 anos, a diferença entre as taxas pode representar milhares de reais a mais.
Quem já assinou o financiamento não terá a taxa contratada alterada por esses reajustes. Para propostas em andamento, as condições dependem das regras de cada banco.
Quanto subiram os juros do financiamento imobiliário?
Os três bancos privados reajustaram suas condições para novas operações de crédito habitacional.
O Bradesco apresentou o maior aumento entre as instituições. O Itaú modificou suas taxas na quinta-feira, 29, enquanto o Santander passou a aplicar os novos percentuais na sexta-feira, 30.
Entenda os impactos na Economia
Análises, mudanças de regras, benefícios, tarifas e decisões que afetam o bolso do brasileiro.
As taxas são referências mínimas divulgadas para determinadas linhas e perfis de clientes. O percentual efetivamente oferecido depende da renda, do relacionamento bancário, do valor de entrada e da análise de crédito.
A Caixa Econômica Federal não havia anunciado reajuste equivalente até a divulgação dessas informações.
Quanto pode aumentar a parcela de um financiamento de R$ 300 mil?
O impacto fica mais evidente quando o consumidor compara as prestações.
Em uma simulação de R$ 300 mil financiados em 30 anos, pelo Sistema de Amortização Constante (SAC), a elevação dos juros de 11,69% para 15% ao ano produz a seguinte diferença:
Condição
Primeira prestação aproximada
Juros de 11,69% ao ano
R$ 3.610
Juros de 15% ao ano
R$ 4.348
Aumento mensal inicial
R$ 738
A simulação considera 360 prestações, com taxas anuais convertidas para equivalentes mensais.
Os valores são ilustrativos e não incluem TR, seguros, tarifas ou outros encargos. Portanto, não representam uma proposta comercial.
No SAC, a amortização do saldo devedor é constante, enquanto os juros diminuem conforme a dívida é paga. A correção monetária prevista em contrato pode modificar a evolução das prestações.
Quem já tem financiamento vai pagar mais?
Os reajustes anunciados não alteram as taxas dos contratos já assinados.
O consumidor continuará sujeito às condições estabelecidas no momento da contratação.
Isso não significa que todas as prestações permanecerão iguais. Financiamentos corrigidos pela TR, pelo IPCA ou por outros indexadores podem apresentar variações conforme as regras contratuais.
Essas atualizações são diferentes de um aumento dos juros anunciado para novos clientes.
E quem teve o crédito aprovado, mas ainda não assinou?
Essa situação exige atenção porque os bancos adotaram critérios diferentes.
Bradesco: informou que manterá as condições anteriores para processos já em andamento. Novas cotações realizadas a partir de terça-feira, 27, seguem a tabela reajustada.
Itaú: as novas condições passaram a valer para contratos firmados a partir de quinta-feira, 29.
Santander: o reajuste será aplicado às novas propostas de financiamento.
Quem recebeu aprovação inicial deve solicitar ao banco a confirmação, por escrito, da taxa e do prazo de validade da oferta.
A aprovação de crédito não garante, por si só, que todas as condições comerciais permanecerão inalteradas até a assinatura.
Por que os bancos aumentaram os juros?
O financiamento imobiliário utiliza recursos captados pelas instituições financeiras para operações de longo prazo.
Quando o custo dessa captação aumenta, os bancos podem repassar parte da elevação às taxas cobradas dos consumidores.
Os reajustes ocorreram após uma alta dos juros futuros no mercado financeiro, que refletem expectativas sobre o custo do dinheiro nos próximos anos.
A redução dos recursos disponíveis na poupança também pressiona o crédito habitacional.
Segundo o Banco Central, os saques líquidos da caderneta somaram R$ 53,2 bilhões entre janeiro e setembro de 2026.
Com recursos mais caros e menor disponibilidade de determinadas fontes de financiamento, as instituições podem rever suas condições comerciais.
A menor taxa anunciada nem sempre representa a opção mais econômica.
O Banco Central recomenda observar o Custo Efetivo Total (CET), indicador que reúne juros, seguros, tarifas e outros encargos.
Antes de contratar, compare:
Entrada: quanto maior o pagamento inicial, menor será o valor financiado.
CET: permite comparar o custo das propostas bancárias.
Prazo: prestações menores podem significar mais juros ao longo dos anos.
Amortização: SAC e Price possuem formas diferentes de cálculo.
Indexador: TR ou outros índices podem influenciar o saldo devedor.
Total a pagar: mostra o custo estimado até a quitação.
O ideal é solicitar simulações em diferentes bancos, utilizando o mesmo valor de financiamento e prazo.
É possível transferir o financiamento para outro banco?
Sim. A portabilidade permite transferir a dívida imobiliária para outra instituição que ofereça condições mais vantajosas.
O consumidor deve comparar as taxas, os encargos, o prazo restante e o CET antes de aceitar a proposta.
A mudança não garante economia em todos os casos.
Vale a pena financiar a casa própria agora?
A decisão depende do preço do imóvel, da entrada disponível, da estabilidade da renda e das condições oferecidas pelo banco.
Quem já possui uma proposta aprovada deve confirmar sua validade antes de concluir a negociação.
Também é importante considerar despesas com documentação, tributos, condomínio e manutenção.
O principal cuidado é não assumir prestações que comprometam excessivamente a renda familiar. Como o financiamento pode durar décadas, o orçamento precisa comportar despesas inesperadas.
Com os reajustes anunciados pelos bancos privados, comparar propostas tornou-se ainda mais importante para quem pretende comprar a casa própria.
Ofertas relacionadas:
Mercado LivrePorta Crachá Vertical C/ Cordão E Roller Retrátil
Mantenha seu crachá sempre protegido, acessível e pronto para o uso

 Fies 2026: lista de espera exige atenção diária de quem ainda busca financiamento
 Minha Casa Minha Vida 2026 dispara crédito e muda regras hoje; veja quem ganha mais e como aproveitar juros menores
 Quantos imóveis dá para comprar com R$ 1 milhão e quanto isso pode render por mês
 Você pode ter R$ 1 milhão e ainda assim perder dinheiro todo mês sem perceber