Perdão de dívidas do MEI em 2027: veja quais débitos serão cancelados
O perdão de dívidas do MEI começará a produzir efeitos em 1º de janeiro de 2027, permitindo o cancelamento de contribuições previdenciárias federais atrasadas de microempreendedores individuais.
Publicado por: Celio Ricardo
Publicado:
27/10/2026, às 12:25
Atualizado:
27/10/2026, s 12:25
A medida foi estabelecida pela Lei Complementar nº 238/2026, sancionada em 21 de outEmprubro, e poderá beneficiar milhões de pequenos negócios.
Mas existe uma diferença importante entre ter uma dívida do MEI e possuir um débito abrangido pela nova lei. A Procuradoria-Geral da Fazenda Nacional (PGFN) esclareceu, em 23 de outubro, que nem todos os impostos serão cancelados. Além disso, quem continuar como MEI precisará cumprir uma condição para não perder o benefício.
Quais dívidas do MEI serão perdoadas em 2027?
A lei prevê o cancelamento integral das contribuições previdenciárias federais do microempreendedor individual, com vencimento até 13 de outubro de 2026.
O benefício alcança o valor original da contribuição ao INSS, além dos juros, multas e encargos relacionados.
Entenda os impactos na Economia
Análises, mudanças de regras, benefícios, tarifas e decisões que afetam o bolso do brasileiro.
Também estão incluídas dívidas que já foram encaminhadas para cobrança pela União.
Isso significa que um empreendedor com contribuições previdenciárias atrasadas poderá ter os valores elegíveis cancelados, mesmo que já tenha recebido notificações ou iniciado uma negociação.
A remissão, nome jurídico do perdão da dívida, também alcança débitos inscritos na Dívida Ativa da União.
ISS e ICMS também serão perdoados?
Não. Esse é um dos principais esclarecimentos divulgados pela PGFN.
Embora o Documento de Arrecadação do Simples Nacional (DAS) reúna diferentes tributos, o perdão não abrange automaticamente todos eles.
O ICMS, de competência estadual, e o ISS, de competência municipal, continuarão exigíveis.
Por exemplo, se uma guia atrasada contém contribuição previdenciária e ISS, apenas a parcela previdenciária poderá ser cancelada.
Por isso, ter uma guia DAS antiga não significa que todo o valor será perdoado.
Quem parcelou a dívida do MEI também terá direito?
Sim. O benefício também alcança contribuições previdenciárias elegíveis que estejam parceladas, negociadas ou submetidas a cobrança judicial.
Segundo a PGFN, quando um parcelamento ativo contiver exclusivamente dívidas abrangidas pela nova lei, o acordo será cancelado a partir de janeiro de 2027.
A situação muda quando o parcelamento reúne contribuições previdenciárias e outros tributos.
Nesses casos, o empreendedor deverá solicitar a revisão da negociação para separar os valores perdoados daqueles que continuarão sendo cobrados.
A revisão deverá ser feita pelo Portal Regularize, quando a dívida estiver inscrita na Dívida Ativa da União, ou pelos serviços da Receita Federal, quando ainda estiver sob sua administração.
Quem já pagou poderá receber o dinheiro de volta?
Não. A legislação não autoriza restituição, compensação ou ressarcimento de valores anteriormente pagos.
Se o empreendedor quitou parte de uma dívida, o cancelamento alcançará somente o saldo ainda existente que se enquadre nas condições legais.
O que fazer para não perder o perdão da dívida?
Essa é uma das condições mais importantes da nova legislação.
O microempreendedor que continuar enquadrado como MEI deverá manter em dia as contribuições previdenciárias com vencimento nos seis meses seguintes à entrada em vigor da lei.
O descumprimento dessa condição poderá provocar o cancelamento do perdão e o restabelecimento integral da dívida anterior, descontados os valores eventualmente pagos.
Isso significa que o cancelamento das contribuições antigas não dispensa o empreendedor de pagar as novas obrigações.
A PGFN também esclarece que parcelamentos encerrados em razão da remissão não serão automaticamente reativados caso o benefício seja perdido.
Nessa hipótese, a cobrança poderá prosseguir sobre o saldo recomposto.
Portanto, mesmo quem tiver débitos antigos cancelados precisará acompanhar os vencimentos das novas contribuições.
E quem fechou o MEI?
Segundo a PGFN, a exigência de manter os recolhimentos futuros em dia não se aplica a quem já encerrou formalmente o MEI ou passou para outro enquadramento empresarial.
O direito ao perdão, porém, depende do atendimento aos requisitos legais relativos às dívidas e à condição do contribuinte.
Como consultar se o MEI possui dívidas que serão perdoadas?
O empreendedor pode verificar suas pendências antes do início dos cancelamentos.
Para débitos inscritos na Dívida Ativa da União, a consulta deve ser realizada no Portal Regularize, da PGFN.
Após acessar o sistema, utilizando o CNPJ do MEI, basta selecionar a opção “Consulta Dívida Ativa” para verificar as inscrições existentes, os valores cobrados e a situação das pendências.
Nesse portal, o empreendedor poderá acessar os serviços destinados ao MEI e verificar suas dívidas e pendências fiscais.
É importante identificar a natureza de cada cobrança. Uma mesma pendência poderá reunir valores abrangidos e não abrangidos pela remissão.
A PGFN informou que a identificação e a baixa dos débitos elegíveis começarão em janeiro de 2027. Não é necessário apresentar um pedido geral de adesão neste momento.
Situações envolvendo parcelamentos mistos ou processos judiciais podem exigir providências específicas.
O perdão será automático?
Para os débitos elegíveis, a previsão é de identificação e cancelamento pelos órgãos responsáveis, sem necessidade de solicitação individual.
Existe, porém, uma condição específica para quem mantém ações judiciais relacionadas às dívidas abrangidas.
O artigo 6º da Lei Complementar nº 238/2026 estabelece que, nessas situações, a baixa dos créditos depende de requerimento do beneficiário acompanhado da comprovação do protocolo judicial de desistência da ação e de renúncia às pretensões referentes aos débitos perdoados.
A desistência e a renúncia devem ficar limitadas às dívidas abrangidas pela remissão. A lei proíbe exigir renúncia genérica ao direito de ação.
O empreendedor que possui processo judicial deve avaliar as consequências com seu advogado antes de apresentar qualquer pedido de desistência.
A legislação também prevê que a extinção do processo, decorrente exclusivamente da aplicação do perdão, não gera condenação do beneficiário ao pagamento de honorários advocatícios por essa extinção.
A extinção das dívidas também poderá permitir a liberação de garantias e bens penhorados vinculados aos débitos perdoados. Quando a garantia abranger outras obrigações que continuarão exigíveis, a liberação dependerá da análise da autoridade ou do juízo competente.
A aplicação do perdão ainda terá procedimentos operacionais detalhados pelos órgãos responsáveis. Segundo a PGFN, as orientações serão divulgadas nos canais oficiais da Procuradoria e da Receita Federal.
O perdão de dívidas é diferente do Pix de R$ 5 mil
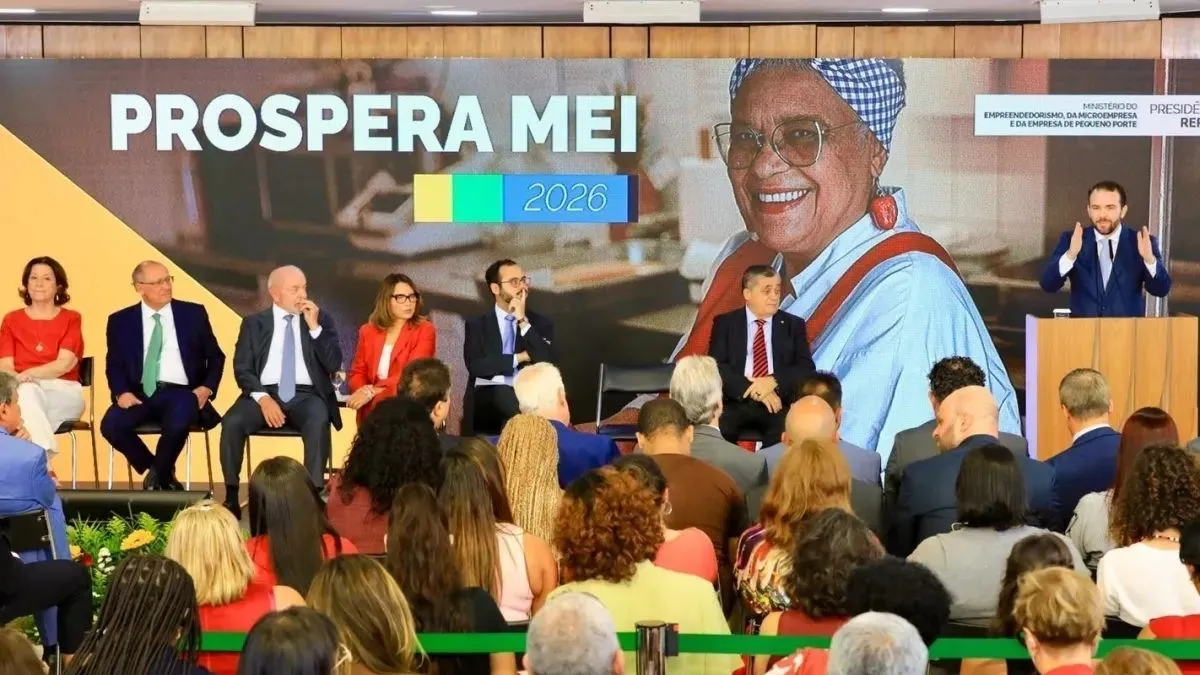
O cancelamento dos débitos integra o Prospera MEI, pacote que também prevê apoio financeiro para investimentos produtivos.
Os dois benefícios possuem regras distintas. O perdão das contribuições está previsto em lei, enquanto o incentivo financeiro ainda depende de regulamentação.
Para o empreendedor endividado, a providência mais importante agora é identificar quais parcelas estão abrangidas pela remissão e acompanhar as orientações oficiais da Receita Federal e da PGFN.
A partir de janeiro, também será fundamental verificar a baixa dos débitos e manter a regularidade das contribuições exigidas pela legislação.
Ofertas relacionadas:
60% OFF
Mercado LivreCarteira Slim Antifurto Aproximação Rfid Porta Cartão Couro
Uma carteira feita para quem quer carregar apenas o essencial com mais praticidade e organização. Compacta, moderna e prática para o dia a dia.

 Pix de R$ 5 mil para MEIs: quem poderá receber e quando começa
 Quer abrir seu próprio negócio? Qualifica SP oferece curso gratuito; inscrições até domingo, 25
 Oi tem falência decretada após ficar sem dinheiro; dívida supera R$ 44 bilhões
 Braskem pede recuperação por dívida de US$ 10,9 bilhões e ações serão retiradas de índices da B3