Imposto do pecado começa em fevereiro; veja os produtos taxados em 2027
Cervejas, vinhos, cigarros e carros terão novas regras de cobrança a partir de 2 de fevereiro. Governo promete preservar a carga tributária na transição, mas preços podem variar.
Publicado por: Celio Ricardo
Publicado:
05/11/2026, às 16:59
Atualizado:
05/11/2026, s 17:00
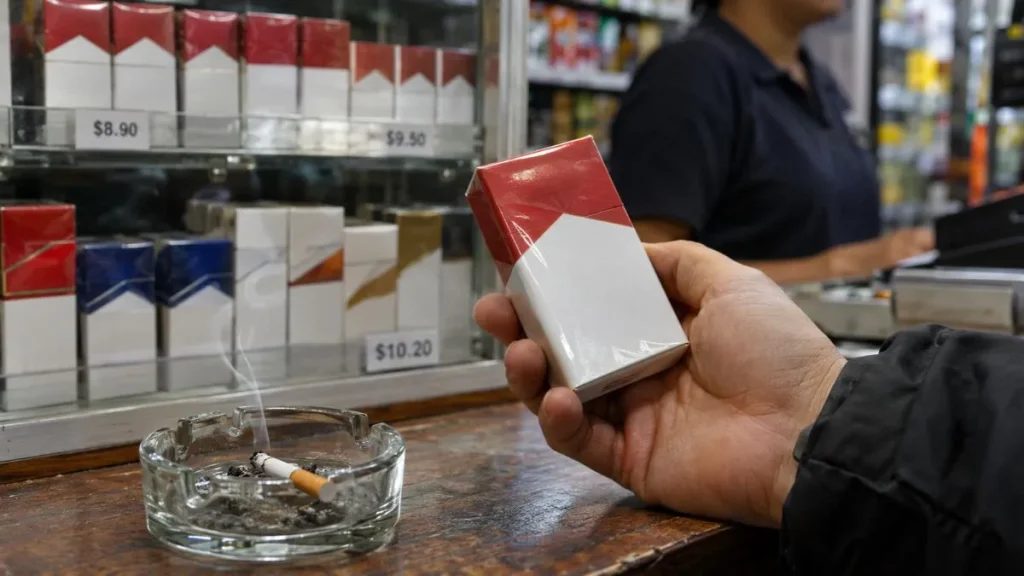
Cervejas, vinhos, refrigerantes, cigarros e carros terão novas regras tributárias a partir de 2 de fevereiro de 2027. A Medida Provisória 1.399/2026, publicada em 4 de novembro, definiu as alíquotas do Imposto Seletivo, conhecido como imposto do pecado, criado pela reforma tributária para atividades e produtos prejudiciais à saúde ou ao meio ambiente.
A medida prevê cobrança de 4,2% para cervejas de malte e 8% para determinados vinhos, mas esses percentuais não representam aumentos automáticos nos preços. Segundo o governo, as alíquotas substituirão o IPI sem elevar, em termos gerais, a carga sobre esses produtos.
Quais produtos pagarão o imposto do pecado em 2027
O tributo alcança grupos específicos, com regras próprias:
Bebidas açucaradas: 2,6% para os produtos enquadrados na classificação fiscal definida pela norma.
Cervejas de malte: 4,2%.
Vinhos e espumantes: 8% para as categorias abrangidas, com regras distintas para vinhos especiais.
Destilados: alíquotas que podem chegar a 24%, conforme o produto.
Cigarros e outros produtos de tabaco: cálculo próprio, com parcela percentual e, para cigarros, valor específico por maço.
Automóveis: alíquotas ajustadas conforme características técnicas e ambientais.
Concursos de prognósticos, como loterias: 0,5%.
A cobrança também abrange determinadas aeronaves e embarcações. Bens minerais extraídos terão alíquota zero até o fim de 2027. O enquadramento depende da classificação legal.
Veja mais sobre Tributação
Regras, prazos, mudanças fiscais e orientações sobre impostos que impactam cidadãos e empresas.
A previsão oficial é preservar aproximadamente a carga do Imposto sobre Produtos Industrializados (IPI) em 2027. Por isso, não é correto acrescentar 4,2% ao preço de uma cerveja ou 8% ao de um vinho e tratar o resultado como reajuste.
O valor nas lojas também depende dos custos de produção, transporte, outros tributos e margens comerciais. A manutenção da carga média não garante tributação idêntica para todos os produtos.
O Imposto Seletivo não deve ser confundido com a CBS e o IBS, tributos gerais sobre o consumo criados pela reforma tributária. A combinação desses dois impostos alimenta o debate sobre a alíquota de consumo que poderá chegar a 30,05%, conforme estimativas ainda sujeitas a ajustes.
Quem recolhe o Imposto Seletivo?
A cobrança ocorre, em regra, uma única vez, não a cada revenda. Conforme a operação, o contribuinte será o fabricante, o importador, o produtor extrativista ou o prestador do serviço.
O supermercado não recolhe novamente o tributo ao revender uma bebida já tributada. Seu custo, porém, pode ser incorporado ao preço pago pelo consumidor.
Bebidas e cigarros terão regras diferentes
Nas bebidas alcoólicas, as alíquotas variam conforme o tipo e a classificação fiscal. Cervejas de malte terão 4,2%, vinhos comuns e determinados espumantes, 8%, e algumas categorias de destilados poderão chegar a 24%. Pequenos produtores que cumpram as exigências legais poderão receber descontos sobre a alíquota aplicável.
As diferenças de tributação entre cervejas, vinhos, espumantes e destilados estão detalhadas na reportagem sobre as novas alíquotas das bebidas alcoólicas em 2027.
Para os cigarros, a MP prevê uma base de referência e uma parcela específica de R$ 3,50 por maço de 20 unidades. A alíquota percentual de 66,7% não incide diretamente sobre todo o preço pago no varejo. Os detalhes estão na reportagem sobre o novo imposto sobre cigarros em 2027.
Como será calculado o imposto sobre carros
Automóveis de passeio partirão de uma alíquota-base de 6,3%, sujeita a ajustes por motorização, eficiência energética, potência, segurança e reciclabilidade. Certas tecnologias podem reduzir a tributação, enquanto outras características podem elevar o percentual final. A alíquota-base não equivale a um aumento de 6,3% no preço do veículo.
O cálculo considera diferentes características dos automóveis, que podem resultar em descontos ou acréscimos. Os critérios estão detalhados na reportagem sobre como será calculado o imposto sobre carros em 2027.
Há hipóteses de alíquota zero para veículos sustentáveis reconhecidos oficialmente e aquisições enquadradas nas regras para pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas. A lei também prevê não incidência sobre determinados caminhões, mas exclui expressamente as picapes dessa regra.
Por que o imposto só começa em fevereiro?
A cobrança foi marcada para 2 de fevereiro de 2027 para respeitar a anterioridade nonagesimal, período mínimo de 90 dias entre a publicação da norma e o início de seus efeitos tributários. A MP foi publicada em 4 de novembro de 2026.
Como o Imposto Seletivo não será cobrado em janeiro, o governo anunciou uma proposta de emenda à Constituição para manter temporariamente o IPI sobre os produtos abrangidos. Essa continuidade depende de aprovação pelo Congresso Nacional.
O que poderá mudar a partir de 2028
As alíquotas de 2027 são transitórias. O Executivo deverá enviar até 31 de maio de 2027 um projeto com os percentuais para janeiro de 2028, quando pretende reforçar o desestímulo ao consumo. Ainda não há valores permanentes aprovados. A proposta orçamentária do governo estima arrecadação de R$ 41,9 bilhões com o Imposto Seletivo em 2027, considerando todas as categorias abrangidas. O montante é uma projeção, não uma receita garantida.
A medida provisória já tem força de lei, mas depende de análise do Congresso Nacional, que poderá alterar suas regras. Enquanto a cobrança está prevista para fevereiro de 2027, as alíquotas permanentes para 2028 ainda dependerão de uma nova proposta legislativa e de sua aprovação.
Ofertas relacionadas:
45% OFF no Pix
Mercado LivreSmart Tv AOC 50'' Roku 4K UHD DLED Wi-Fi
Descubra uma nova maneira de aproveitar seus filmes, séries, esportes e jogos com a TV 50 AOC Roku Smart 4K WiFi.